第3号被保険者とは?廃止・縮小の2026年最新状況と年収の壁・社会保険適用拡大を解説
「第3号被保険者はいつ廃止されるの?」「扶養内で働く従業員への影響は?」——2025年の年金制度改正を受けて、第3号被保険者制度をめぐる状況は大きく動いています。経営者・個人事業主にとっても、パートタイム従業員の社会保険適用や「年収の壁」は実務上の重要テーマです。 本記事では、第3号被保険者制度の基本から、2026年時点の最新状況(廃止・縮小の行方)、社会保険適用拡大の実務影響まで解説します。
1. 第3号被保険者とは
ここでは、第3号被保険者の基本的な仕組みと対象者について解説します。
公的年金の3つの区分
国民年金は、20歳以上60歳未満のすべての人が加入する公的年金(基礎年金)です。加入者は以下の3区分に分類されます。
| 区分 | 対象者 | 保険料の納付 |
|---|---|---|
| 第1号被保険者 | 自営業者・フリーランス・学生など | 自分で納付(月額16,980円 / 2026年度) |
| 第2号被保険者 | 会社員・公務員(厚生年金加入者) | 給与から天引き(労使折半) |
| 第3号被保険者 | 第2号被保険者に扶養される配偶者(年収130万円未満) | 本人負担なし(第2号の保険料に含む) |
第3号被保険者は自分で保険料を払わなくても老齢基礎年金を受け取れる仕組みであり、主に専業主婦(主夫)約800万人が該当します。
第3号被保険者の認定要件
第3号被保険者に該当するには、以下の要件をすべて満たす必要があります。 ・配偶者が厚生年金に加入していること(第2号被保険者であること) ・年収が130万円未満であること(60歳以上または障害者は180万円未満) ・配偶者の健康保険の被扶養者に認定されていること 年収130万円を超えると第3号の資格を失い、自ら国民年金に加入して保険料を納めるか、勤務先で社会保険に加入する必要があります。これがいわゆる「130万円の壁」です。
「第3号」には手出しがなく、「第2号」に扶養されていると覚えましょう。そして、この記事にある見直しの対象になれば「第1号」もしくは「第2号」として年金保険料を自らが負担して納めることになってしまうのです。
2. 廃止・縮小の2026年最新状況
ここでは、第3号被保険者制度をめぐる2025〜2026年の動向について解説します。
2025年年金改正法の内容
2025年に成立した年金改正法では、第3号被保険者制度そのものの廃止は見送りとなりました。ただし、制度の実質的な縮小につながる以下の措置が盛り込まれています。
| 改正内容 | 施行時期 | 概要 |
|---|---|---|
| 短時間労働者への社会保険適用拡大(企業規模要件撤廃) | 2026年10月 | 週20時間以上・月収8.8万円以上等の要件を満たす短時間労働者は、企業規模に関わらず社会保険(厚生年金・健康保険)に加入義務化 |
| 育児期間中の第3号特例継続 | 継続 | 産前産後・育児休業中の第3号資格は引き続き保護 |
社会保険適用拡大のこれまでの経緯
短時間労働者への社会保険適用は段階的に拡大されてきました。
| 時期 | 対象企業規模 |
|---|---|
| 2016年10月 | 501人以上 |
| 2022年10月 | 101人以上 |
| 2024年10月 | 51人以上 |
| 2026年10月(予定) | 全規模(企業規模要件撤廃) |
小規模企業に勤めている方は影響ないですが、日本は中小企業が99%超を占めているため、この従業員数の引き下げによる制度改正によって影響を受ける人は多いものと推測されます。
※上記コメントは2024年10月時点(短時間労働者への社会保険適用が51人以上企業対象の段階)の法令に基づく見解です。2026年10月からは企業規模要件が撤廃され、全規模が対象となります。
2026年10月の適用拡大により、これまで第3号被保険者だった配偶者が勤務先で社会保険に加入するケースが増えると予想されます。制度上の廃止ではありませんが、第3号に該当する人が実質的に減少していく方向です。
「年収の壁」の現状(2026年)
2026年時点で、配偶者の就労に関係する主な「壁」は以下のとおりです。
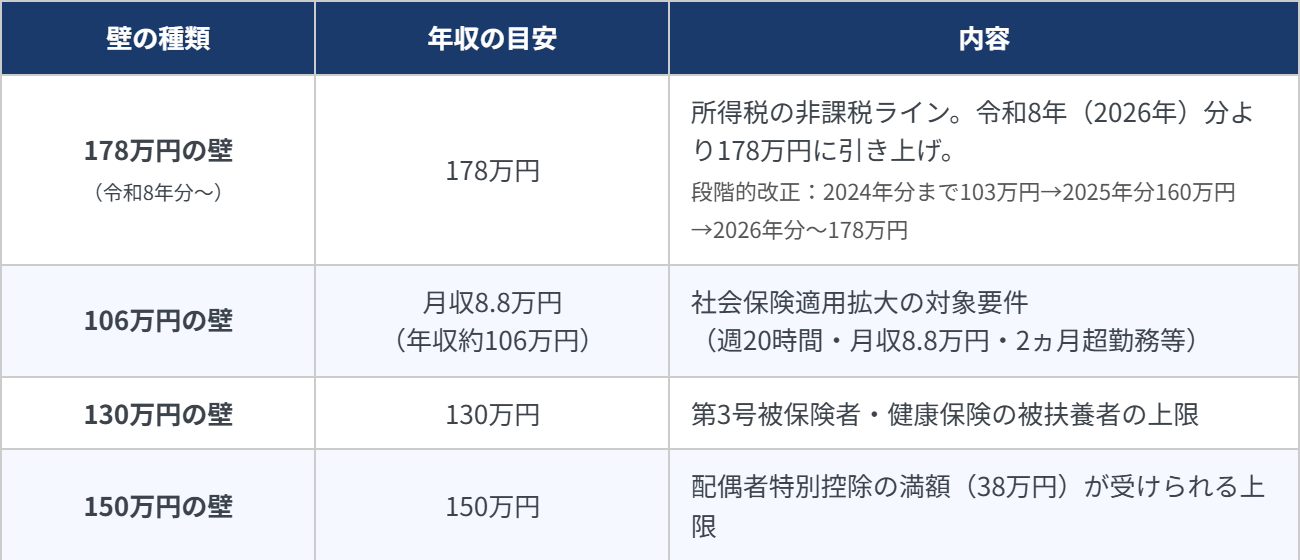
所得税の壁と社会保険の壁は別物であることに注意が必要です。令和8年度税制改正により、2026年(令和8年)分から所得税の非課税ライン(基礎控除+給与所得控除)は178万円に引き上げられました。一方、社会保険の第3号被保険者・健康保険の被扶養者の認定基準(130万円)は変更されていません。「178万円まで働いても大丈夫?」と尋ねる従業員には、所得税の壁と社会保険の壁は別の基準であることを正確に伝える必要があります。 政府は「年収の壁・支援強化パッケージ」により、壁を超えた際の手取り減を緩和する措置を継続しています。ただし制度の根本的な見直しは引き続き検討中であり、今後も動向を注視する必要があります。
現在は夫婦共働きに加えて、複数の企業で働き先を持つダブルワークをする方も増えています。人材が欲しい企業としては、この「年収の壁」によって労働者が働き控えをするため、人材を集めることができず、結果として人手不足が加速している状況が続いています。
第3号被保険者制度の見直し議論の背景
第3号被保険者制度は、専業主婦(主夫)が保険料を自己負担せずに老齢基礎年金を受け取れる点について、共働き世帯との不公平感が長年指摘されてきました。 女性の就業率が高まり、共働き家庭が主流になるなか、「働いて保険料を払う人と、払わずに給付を受ける人の間に不平等がある」という批判が強まっています。こうした議論が、社会保険の適用拡大や、将来的な制度縮小・廃止の検討につながっています。 2025年の年金制度改正法でも第3号の即時廃止は見送られましたが、適用拡大によって第3号被保険者の対象者は段階的に縮小していく見通しです。制度の動向は今後も注視が必要です。
3. 経営者・個人事業主が押さえる実務ポイント
ここでは、第3号被保険者制度の変化が経営・雇用実務に与える影響を解説します。
①2026年10月の社会保険適用拡大への準備
2026年10月からは、企業規模を問わず、週20時間以上・月収8.8万円以上・2ヵ月超の雇用見込みがある短時間労働者は社会保険(厚生年金・健康保険)の加入義務が生じます。 経営者が確認すべきチェックポイントは以下のとおりです。 ・現在の短時間労働者(パート・アルバイト)の労働時間・報酬を確認する ・新たに社会保険に加入する従業員の人数と会社負担増を試算する ・該当する従業員への説明と手続きスケジュールを組む ・給与計算ソフト・労務管理システムを適用拡大に対応させる
②従業員の「年収の壁」問題への対応
扶養内で働くパート従業員が「130万円の壁」や「106万円の壁」を意識して労働時間を抑えるケースがあります。これは人手不足に直結する問題です。令和8年度税制改正で所得税の非課税ラインが178万円に引き上げられたため、「178万円まで働けるのでは?」と誤解する従業員も増えています。所得税の壁(178万円)と社会保険の壁(130万円)は別物であり、社会保険の扶養認定基準は130万円のままです。 政府の「年収の壁・支援強化パッケージ」では、壁を超えても一定期間は扶養認定を継続する特例措置が設けられています。従業員の不安を解消するため、制度の正確な説明と職場での情報共有が重要です。判断に迷う場合は、社会保険労務士や税理士に相談することをおすすめします。
③配偶者を事業で働かせる場合の注意点
個人事業主が配偶者を青色事業専従者として事業に従事させる場合、配偶者は第3号被保険者になれません(専従者として給与を受け取ると「生計を一にする配偶者の扶養」から外れるため)。この場合、配偶者は第1号被保険者として国民年金保険料を自分で納める必要があります。
4. まとめ
第3号被保険者制度は2026年時点でも存続していますが、社会保険の適用拡大により実質的な対象者の縮小が進んでいます。2026年10月には企業規模要件が撤廃され、より多くの短時間労働者が社会保険に加入する見込みです。 経営者・個人事業主として押さえるべきポイントをまとめます。 ・2026年10月の社会保険適用拡大(全規模)に向け、対象従業員数と会社負担増を事前に試算する ・「年収の壁」を理由に勤務時間を抑える従業員への正確な情報提供と職場環境の整備を行う ・配偶者を青色事業専従者とする場合、第3号被保険者にはなれない点に注意する ・制度変更は頻繁なため、社会保険労務士・税理士と連携して定期的に確認する
(2026年4月時点の情報に基づく)
昭和から平成、そして令和の時代へ移り変わり、リモートワークや時短労働など働き方も多様化してきました。 それによって、夫婦共働きをする方も多くなっている一方で、昔から残る「第3号被保険者」については年金保険料の自己負担がないとして不公平感が残るという指摘があります。 詳細については当記事で解説をいたしましたが、税制や社会保険の制度は時代背景や実態に応じて見直しがなされるため、今後もこの点について改正が続くものと考えられます。 大切なことは改正される情報を毎年把握し、自分に関係するものは何かアンテナを常に張っておくことです。 例えば、遺族厚生年金の改正について2028年4月から新しく施行されますが、これも昨今の女性の就業率の上昇によって、今の社会情勢に合わせたり男女の不平等を撤廃したりすることが目的です。 こちらについては別の記事で解説されていますが、影響を受ける人が多いと思われるため、常に情報をキャッチアップしていきましょう。 ※本コメントは2024年10月時点の内容です。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
タイミー副業に確定申告は必要?税金や会社にバレない方法を解説
-
【2026年最新】海外移住しても国民年金はもらえる!手続き・任意加入・社会保障協定を解説
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説